(Información remitida por la entidad que la firma:)
Más de un tercio de la población no puede afrontar gastos imprevistos, según el INE. SIN DEUDA GROUP destaca la importancia de analizar la capacidad real de pago cuando se acumulan préstamos, tarjetas y compras aplazadas.
Octubre de 2026. Pagar una cuota, atender el recibo de una tarjeta y recurrir a otro préstamo para cubrir lo que falta. Cuando esta dinámica se repite, la financiación puede dejar de ser una ayuda puntual y convertirse en una carga que compromete la economía doméstica. En el inicio del último trimestre del año, SIN DEUDA GROUP pone el foco en una señal de alerta: necesitar nuevas deudas para cumplir con las que ya existen.
La falta de margen para afrontar un gasto inesperado forma parte de la realidad económica de una parte importante de la población. Según la Encuesta de Condiciones de Vida del Instituto Nacional de Estadística, publicada en febrero de 2026, el 36,4 % de la población no tenía capacidad para afrontar gastos imprevistos en 2025, frente al 35,8 % del año anterior. Además, el 8,5 % manifestaba llegar a fin de mes con mucha dificultad. Estos indicadores reflejan vulnerabilidad económica, aunque no implican por sí solos una situación de insolvencia.
Los datos publicados por el Banco de España el 8 de octubre aportan una perspectiva complementaria: la deuda de los hogares y las instituciones sin fines de lucro a su servicio alcanzó los 729.000 millones de euros en el segundo trimestre de 2026, frente a los 718.000 millones de un año antes. Sin embargo, su peso respecto al PIB descendió al 41,9 %, el nivel más bajo desde el tercer trimestre de 1999.
Esta mejora del indicador agregado no permite determinar por sí sola la capacidad de cada familia para afrontar sus cuotas, que depende de sus ingresos, sus gastos esenciales y sus obligaciones de pago. Un gasto extraordinario puede desequilibrar un presupuesto que ya dispone de poco margen. El riesgo aparece cuando recurrir al crédito deja de ser una decisión excepcional y pasa a ser necesario para mantener los pagos habituales.
La suma de las cuotas importa tanto como el importe de la deuda
Un préstamo personal, una tarjeta y varias compras aplazadas pueden parecer asumibles cuando se consideran por separado. Sin embargo, su suma puede reducir el dinero disponible para vivienda, alimentación, suministros y otras necesidades esenciales.
Por eso, SIN DEUDA GROUP subraya la importancia de valorar conjuntamente los ingresos, los gastos básicos y todas las obligaciones pendientes. El importe total adeudado es relevante, pero también lo son el coste de la financiación, los plazos de devolución y la capacidad de sostener las cuotas.
«La pregunta no es únicamente cuánto debe una persona, sino si puede afrontar sus obligaciones sin comprometer sus necesidades básicas. Cuando necesita pedir otro préstamo para pagar los anteriores, es importante detenerse y analizar la situación completa», señala Samuel Díaz, jefe territorial y letrado de SIN DEUDA GROUP.
Entre las señales que aconsejan revisar la economía doméstica se encuentran recurrir habitualmente al crédito para gastos esenciales, solicitar financiación para atender otras cuotas, acumular retrasos o comprobar que, pese a los pagos realizados, la deuda apenas disminuye.
Pagar cada mes no siempre significa reducir la deuda con rapidez
En las tarjetas con modalidad revolving, el importe de la cuota determina el ritmo de devolución. El Banco de España advierte de que una cuota demasiado reducida puede prolongar considerablemente el pago: si únicamente cubre intereses y gastos, el capital pendiente no disminuye.
Por ello, conviene conocer cuánto se debe, qué parte de cada pago amortiza capital y cuándo terminaría de devolverse el crédito si no se realizan nuevas disposiciones. Una cuota aparentemente cómoda puede ocultar un compromiso económico prolongado.
El impacto de las deudas también tiene una dimensión personal
Detrás de un saldo pendiente hay personas que deben organizar su vida alrededor de fechas de vencimiento y obligaciones de pago. La preocupación por atenderlas puede condicionar decisiones cotidianas y dificultar la planificación del futuro.
La incertidumbre también aparece en los testimonios de quienes han buscado ayuda para afrontar sus deudas. «Comencé teniendo mucho miedo», relata una clienta en una reseña pública de eKomi. En su valoración explica que recibió información y pudo contactar con el equipo durante el proceso, y señala que la experiencia le ayudó a comenzar de nuevo. Su testimonio refleja la importancia del acompañamiento y de comprender los pasos que se van a dar.
«El análisis debe partir de la realidad de cada persona. Conocer sus ingresos, sus gastos y el conjunto de sus deudas permite valorar qué vías pueden ser adecuadas y explicar con claridad sus requisitos y consecuencias», explica Díaz.
Analizar las opciones cuando los pagos ya no se pueden sostener
Cuando existe una situación de insolvencia, la Ley de Segunda Oportunidad permite solicitar la exoneración de determinadas deudas si se cumplen los requisitos legales. Su aplicación exige estudiar cada caso: no todas las deudas son exonerables y el procedimiento puede tener consecuencias sobre el patrimonio.
SIN DEUDA GROUP facilita la gestión online y el análisis documental a través de sus equipos y letrados, con el objetivo de valorar la situación económica y jurídica de cada cliente y explicar las opciones aplicables, sin garantizar un resultado.
Sobre SIN DEUDA GROUP SIN DEUDA GROUP
es una empresa especializada en la Ley de Segunda Oportunidad y en la reclamación de préstamos y créditos revolving, incluidas las tarjetas con esta modalidad de pago. Sus letrados analizan la contratación y, cuando procede, reclaman la nulidad de los contratos. La compañía opera en toda España a través de sus marcas SIN DEUDA GROUP, Andalucía Sin Deuda, Canarias Sin Deuda y Valencia Sin Deuda. Desde 2020, la compañía ha gestionado más de 4.100 expedientes.
En octubre de 2026, la deuda gestionada supera los 410 millones de euros. Durante septiembre y los primeros días de octubre, los procedimientos de sus clientes han permitido cancelar más de 2,1 millones de euros en deudas, elevando el total acumulado a más de 105 millones de euros de deuda cancelada.
DATOS PÚBLICOS:
(Información remitida por la empresa firmante)
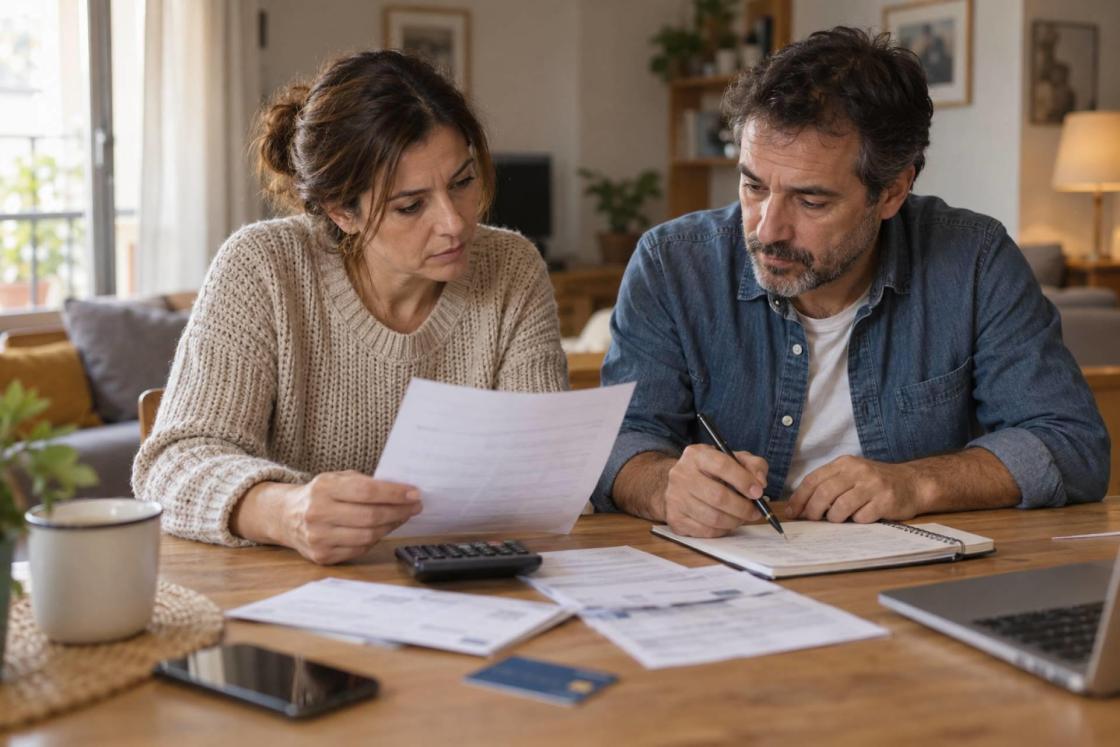
IMAGEN: SIN DEUDA GROUP
PIE DE FOTO: Cuando un préstamo sirve para pagar otro; las señales de alerta del sobreendeudamiento familiar
Contacto

Emisor: SIN DEUDA GROUP

Contacto: SIN DEUDA GROUP

Número de contacto: 911 087 109
AGENCIA EFE S.A.U.,S.M.E. no se hace responsable de la información que contiene este mensaje y no asume responsabilidad alguna frente a terceros sobre su íntegro contenido, quedando igualmente exonerada de la responsabilidad de la entidad autora de este. Agencia EFE se reserva el derecho a distribuir el comunicado de prensa dentro de la línea informativa, o bien a publicarlo en EFE Comunica.