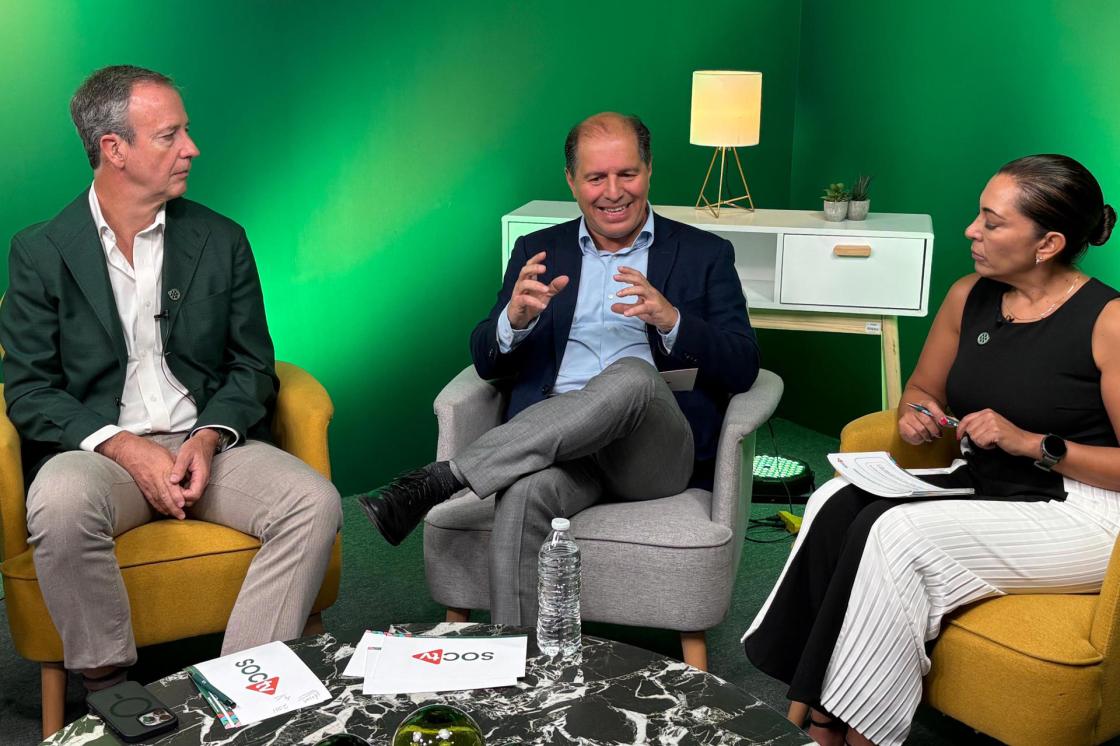
El mercado hipotecario mexicano comienza a mostrar señales de estabilización y podría retomar el crecimiento en 2027, aunque lo hará frente a un reto que no ha cedido: el precio de la vivienda continúa aumentando por encima de la inflación.
Para la firma especializada en asesoría financiera SOC, el próximo año podrían superarse los 125.000 créditos hipotecarios bancarios, frente a unos 114.000 registrados en 2025 y alrededor de 115.000 que prevé para el cierre de 2026.
La previsión se produce en un momento en el que las condiciones financieras han comenzado a dar algunas señales de alivio, pero el acceso a una vivienda sigue presionado por el encarecimiento de los inmuebles.
“El año que entra vienen tiempos mejores en las hipotecas. Hemos vivido tiempos muy complicados, pero yo creo que tocamos fondo y vamos para arriba”, afirmó el director general de SOC, Fernando de Abiega, durante una transmisión de la compañía.
Según datos del Índice de Precios de la Vivienda de la Sociedad Hipotecaria Federal (SHF), los precios aumentaron un 7,9 % anual durante el primer semestre de 2026, mientras que en el segundo trimestre la apreciación fue del 7,3 %.
Entre enero y junio, el valor promedio de las viviendas adquiridas con un crédito hipotecario alcanzó 1,96 millones de pesos (unos 109.000 dólares) y la mediana se situó cerca de 1,3 millones de pesos (75.000 dólares), de acuerdo con la SHF.
El comportamiento varía significativamente entre regiones: durante el primer semestre, los precios aumentaron 11,1 % en la zona metropolitana de Guadalajara, 9,7 % en Tijuana, 8,5 % en Puebla-Tlaxcala y 8,3 % en Monterrey, mientras que en el Valle de México avanzaron 4,6 %.
En el primer semestre de 2026, la vivienda económica-social aumentó de precio un 10 % anual, por encima del 6,7 % registrado en el segmento medio-residencial, según la SHF.
El costo del crédito empieza a ceder
A la presión de los precios se suma el costo del financiamiento, aunque especialistas consultados por SOC consideran que una mayor competencia entre bancos comienza a traducirse en mejores condiciones para algunos clientes.
El director ejecutivo de Crédito Puente e Hipotecario en Mifel y coordinador del sector hipotecario de la Asociación de Bancos de México (ABM), Enrique Margain, señaló que la tasa ponderada del mercado se ubica actualmente en torno al 9,99 %, nivel que atribuyó a la competencia entre instituciones y al menor diferencial frente al costo de fondeo.
Sin embargo, más allá de la tasa nominal, el costo final de una hipoteca también depende de comisiones, seguros, avalúos y otros cargos que se integran en el Costo Anual Total (CAT), por lo que la SHF recomienda utilizar este indicador para comparar productos entre instituciones.
Opciones de cofinanciamiento
Uno de los principales espacios de crecimiento estaría en los trabajadores que pueden combinar un préstamo bancario con sus recursos de vivienda.
Según Margain, alrededor de dos millones de personas disponen de saldo en su subcuenta del Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit) o cotizan al Fondo de la Vivienda del ISSSTE (Fovissste), pero todavía no utilizan esquemas de cofinanciamiento, en parte por desconocimiento de las opciones disponibles.
En el caso de Mifel, entre el 60 % y el 65 % de la colocación hipotecaria mensual ya corresponde a productos de este tipo, que pueden financiar hasta el 97 % del valor del inmueble y alcanzar plazos de hasta 25 años, según los datos expuestos por el ejecutivo.
SOC prevé que 2026 cierre prácticamente sin crecimiento en número de operaciones, con unos 285.000 millones de pesos financiados, y espera que, al alcanzar las 125.000 operaciones en 2027, el financiamiento esté por encima de los 300.000 millones de pesos.
Así, el contraste entre una eventual mejora de las condiciones crediticias y una vivienda que sigue encareciéndose será uno de los factores que determinarán el alcance de esa recuperación.